REPORTAGEM: Incerteza económica e falta de literacia travam investimento dos cabo-verdianos
*** Por Latoya Tavares, da Agência Inforpress ***
Cidade da Praia, 18 Set (Inforpress) – Entre a capacidade limitada de poupar, o receio de perder dinheiro e o desconhecimento sobre as oportunidades do mercado, muitos cabo-verdianos continuam a preferir não investir, isto num cenário marcado por desafios.
Aos 46 anos, João Vieira já passou mais de metade da vida a poupar, começou a trabalhar aos 12 anos, como pescador, e desde então procura guardar parte do que ganha.
Hoje, depois de pagar as despesas, consegue reservar cerca de 30 mil escudos por mês, dinheiro que prefere guardar no banco.
Condutor de profissão, recorre actualmente a trabalhos extras com o seu carro pessoal e à venda de produtos de ciclismo para complementar o rendimento e sustentar a família.
A poupança mensal, explicou, não representa apenas “dinheiro parado”, mas serve sobretudo para fazer face a despesas futuras com a saúde e reformas da casa.
O único grande investimento que diz ter realizado foi a aquisição da própria habitação. Fora disso, nunca avançou para investimentos de maior dimensão por causa do “medo”.
“Se tem como investir, não sinto medo, mas procuro áreas que dão garantia e saída”, diz, acrescentando que gostaria de aprender mais sobre literacia financeira.
A experiência de João Vieira, contudo, contrasta com a percepção da maioria das famílias inquiridas pelo Instituto Nacional de Estatística (INE) no Indicador de Confiança do Consumidor.
No primeiro trimestre de 2026, no total de 98,9% dos inquiridos consideraram que a actual situação económica do país não permite poupar dinheiro, contra 64,6% no mesmo período de 2025, o que representa um aumento de 34,3 pontos percentuais.
Apenas 1,1% dos inquiridos consideraram ser possível poupar algum dinheiro com a actual situação económica, contra 10,5% no trimestre homólogo de 2025.
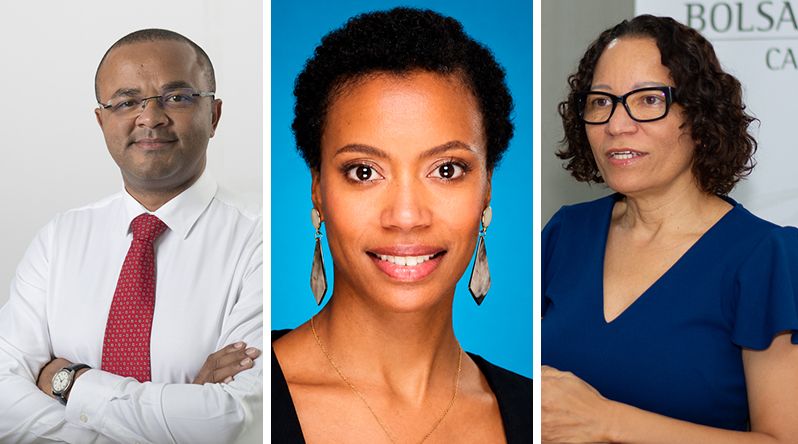
Para o economista Paulino Dias, o problema não deve ser reduzido à insuficiência de financiamento.
O sócio fundador e presidente do conselho de administração da PD Consult considerou que uma das principais dificuldades está nas próprias características da economia cabo-verdiana, ou seja, um mercado pequeno, fragmentado e com dificuldades de ligação entre as ilhas.
Na sua análise, o tamanho reduzido do mercado limita o potencial de crescimento das empresas e influencia também a avaliação feita pelos bancos quando recebem pedidos de financiamento.
“O principal problema é que nós temos um mercado que é pequeno, que é fragmentado, e em que as conexões interilhas ainda são muito deficitárias e imprevisíveis”, disse, acrescentando ainda os custos elevados da água e da electricidade.
A leitura de Paulino Dias contraria uma explicação frequentemente associada à dificuldade de investir, isto é, a falta de dinheiro disponível no sistema financeiro.
Segundo o economista, os bancos dispõem de recursos e o rácio de transação, a relação entre os depósitos captados e o crédito concedido não ultrapassa 60%.
“Isto é, de cada 100 escudos depositados nos bancos, os bancos estão a emprestar menos de 60 escudos”, explicou, sublinhando que isso significa que existe stock de dinheiro que poderia ser canalizado para a economia.
“Os bancos dizem que não financiam, ou que têm dificuldades em financiar, porque os projectos que lhes são apresentados não são muito robustos em termos de bancabilidade”, completou.
Paulino Dias identificou também uma dimensão comportamental, na sua avaliação, os cabo-verdianos tendem a apresentar uma maior aversão ao risco, embora isso não signifique que não existam empreendedores ou pessoas dispostas a arriscar.
A experiência da cabo-verdiana que reside na França, Sandrine Borges, apresenta uma realidade diferente.
Empreendedora, decidiu investir em Cabo Verde primeiro através da criação da agência de ecoturismo Capnatureza, em parceria com dois sócios, e posteriormente no sector imobiliário, através de alojamento local e gestão de propriedades.
A decisão, disse, resultou tanto da ligação ao país como de uma necessidade concreta de criar rendimentos próprios.
A jovem, no entanto, apontou dificuldades relacionadas com o conhecimento das instituições de apoio ao empreendedorismo, procedimentos administrativos demorados e pouca digitalização.
Outro desafio, segundo a empreendedora, é a diferença entre a realidade com que estava habituada a lidar em França e o contexto cabo-verdiano, onde considera que o mercado informal ainda tem um peso significativo.
Apesar das dificuldades, a experiência correspondeu às suas expectativas.
“Estou muito satisfeita por ter investido em Cabo Verde”, garantiu, acreditando que parte do receio de investir resulta precisamente do desconhecimento.
A presidente do conselho de administração da Bolsa de Valores de Cabo Verde, Júlia da Cruz, avançou que a instituição tem registado um crescimento consistente da base de investidores, sobretudo nos últimos cinco anos.
Esse crescimento, segundo a responsável, também se reflecte nas ofertas públicas e no mercado secundário.
Só em 2025, a Bolsa registou 436 transacções no mercado secundário, resultado que, na sua avaliação, confirma a progressiva consolidação do mercado de capitais cabo-verdiano como mecanismo de financiamento da economia.
O mercado secundário permite que quem possui uma acção ou obrigação possa vendê-la a outro investidor, transformando o título novamente em liquidez.
A dimensão do investimento necessário, explicou Júlia da Cruz, depende do instrumento financeiro e das características de cada operação.
A Bolsa, evidenciou, foi criada para ser um mercado acessível e inclusivo, e que existem instrumentos financeiros que podem ser adquiridos com valores relativamente baixos, nomeadamente através da plataforma BlueX.
Quanto à necessidade de haver uma maior literacia financeira, Júlia da Cruz salientou que a Bolsa realizou 32 acções e eventos de educação e literacia financeira, envolvendo 1.737 participantes, entre estudantes do ensino básico, secundário e universitário, além de encontros com comunidades da diáspora.
Os dados do INE mostram uma redução significativa na intenção das famílias de realizar investimentos de maior dimensão.
O inquérito mostra uma forte redução na intenção de compra ou construção de habitação, apenas 2,7% dos inquiridos disseram que provavelmente o fariam nos próximos dois anos, contra 18,2% no período homólogo.”
A questão passa, assim, não apenas por criar oportunidades de investimento, mas também por fazer com que mais cidadãos conheçam essas possibilidades e se sintam preparados para participar no mercado financeiro e transformar poupança em investimentos.
LT/CP
Inforpress/Fim
Partilhar